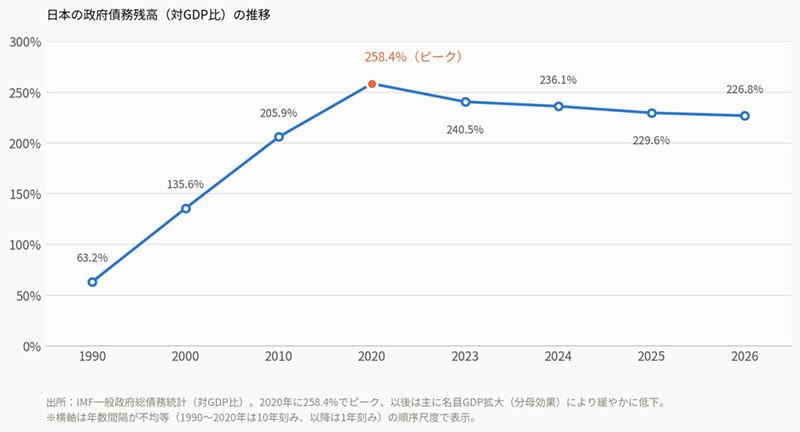
日本国政府債務残高対GDP比の推移。政府債務残高の対GDP比も、2020年の258.4%をピークに2024年236.1%、2025年229.6%、2026年226.8%と緩やかに低下している。ただしこの改善は歳出圧縮というより、物価上昇を伴う名目GDP拡大による分母効果に負うところが大きい。
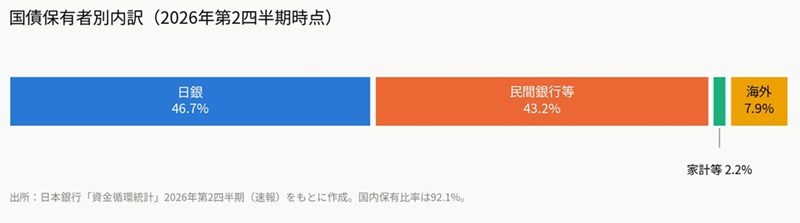
国債保有者別内訳2026年。
「計量計測データバンク」サイトマップ measure and measurement data bank of saite map
計量計測データバンク ニュースの窓-460-
|
計量計測データバンク ニュースの窓-460-
├
├計量計測データバンク ニュースの窓-460-自国通貨への信用の形成・崩壊・再建—クナップの表券主義とドイツ・ハイパーインフレーションの教訓、そして日本の財政運営への含意—2026年9月21日
· @横田俊英
├
· @横田俊英
本稿は、ドイツの経済学者ゲオルク・フリードリヒ・クナップが唱えた表券主義(貨幣国定学説)を理論的枠組みとして、1923年のドイツ・ハイパーインフレーションという歴史的事例を検証し、自国通貨への信用がいかに形成され、いかに崩壊し、いかに再建されうるかを明らかにする。金本位制の停止という制度的転換点、ジンバブエ・ベネズエラの事例との比較を経たうえで、自国通貨建て国債を国内貯蓄によって消化している日本の財政運営の実態と課題を検討し、自国通貨への信用が発行主体の属性ではなく、財政規律の不断の積み重ねに依存する動的な信頼であることを論じる。
キーワード:ゲオルク・フリードリヒ・クナップ - Wikipedia 表券主義、貨幣国定学説、ハイパーインフレーション、レンテンマルク、財政規律、国債、日本財政
自国通貨さえ発行できれば財政は破綻しない——。現代貨幣理論(MMT)への関心の高まりとともに、この主張は影響力を強めている。国債の大半を自国通貨建てで発行し、国内の金融機関がこれを消化している日本において、この理屈は一見、説得力を持つように映る。
しかし、貨幣とは本当にそれほど頑健な制度なのか。約百年前、当時ヨーロッパ屈指の工業国であったドイツは、自国通貨建ての国債を発行しながら、わずか数年でその通貨を紙屑同然に転落させた。国民の預金も年金も、目の前で蒸発した。この歴史は、自国通貨を発行できるという事実だけでは、貨幣への信用は保証されないことを教えている。
本稿は、ドイツの経済学者ゲオルク・フリードリヒ・クナップが唱えた表券主義(貨幣国定学説)を手がかりに、1923年のドイツ・ハイパーインフレーションという極限事例を検証し、自国通貨への信用とは何かという問いに迫る。そのうえで、その教訓を日本の現在に照らして考えたい。
クナップは1905年の著書「貨幣の国家理論」において、貨幣を商品でも金属の含有量でもなく、国家という制度が創造する「法律上の産物」であると位置づけた。金や銀に価値の根拠を求める金属主義に対し、クナップは貨幣の価値の源泉を国家の徴税権に求めた。政府が特定の紙幣以外での納税を認めなければ、国民はその紙幣を獲得し保有せざるを得ない。ここに貨幣としての需要が生まれるというのが、表券主義の骨子である。
この理論が示唆するのは、貨幣の信用が国家の存在そのものと不可分だという点である。裏を返せば、国家の徴税能力、つまり財政基盤が揺らげば、貨幣の信用もまた揺らぐことになる。自国通貨とは、国家権力の産物であると同時に、その権力の健全性を映す鲏(ヒと読む、意味は魚のひらきで、魚を腹、又は背から開いて干したもの)でもある。この理論的補助線を頭に置いたうえで、1923年のドイツに目を向けたい。
金本位制は、この信頼関係に外部の定錨を埋め込む仕組みであった。中央銀行は発行する紙幣を一定の金と交換する義務を負い、それによって発行量に自律的な上限が課されていた。ドイツが1914年に金本位制を停止したという事実は、単に一つの会計上の手続きではなく、自国通貨の価値を外部の定錨(金)から国家自身の規律と信頼へと全面的にゆだねたことを意味した。以後のドイツマルクの価値は、もっぱらドイツ国家の財政規律と中央銀行の客観性という、実体のない制度的信頼のみに依存することとなった。
ここに、資本主義経済と自国通貨とのあいだにあるひとつの構造的な緊張が浮かび上がる。資本主義経済は市場による自己調整を基本原理とする一方で、その市場を支える共通の計量単位である貨幣の発行だけは、国家という中央集権的主体の独占事業である。つまり自国通貨とは、市場経済の根幹を国家が担っているという、資本主義と国家との本質的な接面なのである。国家の財政が健全であれば、この接面は意識されにくい。しかし財政が破綻するとき、国家は自らの発行する貨幣を財政赤字の最後の穴埋めとして使わずにいられない誘惑にさらされる。重い戦時債務と重い賠償金に見舞われたドイツは、まさにその典型であった。
第一次世界大戦の敗北とヴェルサイユ条約による巨額の賠償義務を背負ったドイツは、財政赤字を紙幣増発で埋め合わせる道を選んだ。決定打となったのは1923年のルール占領である。フランス・ベルギー軍によるルール工業地帯の占領に対し、ドイツ政府は労働者に「消極的抵抗」を呼びかけ、賃金を国庫から支払い続けた。経済活動は停止に近い状態に陥り、税収は激減する一方、政府支出は膨張した。中央銀行(ライヒスバンク)が国債を無制限に引き受け、紙幣を刷り続けたことで、財政赤字はそのまま通貨供給量の爆発に転化した。
結果は凄まじいものだった。1923年11月には1米ドル=4兆2000億マルクに達し、パン一斤を買うのに手押し車一杯の紙幣が必要になったという逸話が残る。国民の預金、年金、生命保険は数ヶ月のうちに実質的に無価値となった。これはまさに、クナップが論じた「国家の強制力に基礎づけられた貨幣」が、その基礎——健全な財政——を失ったときに何が起きるかを示す、歴史上もっとも劇的な実例である。
ところが、この崩壊は貨幣制度の終わりを意味しなかった。1923年10月15日、政府は新たにドイツ・レンテン銀行を設立し、11月15日、新通貨レンテンマルクを発行する。裏付けとされたのは、農地や商工業用不動産を担保とする総顃32億ゴールドマルク相当の抵当権という、いわば擬制的な資産であった。金準備ではなく、国土そのものへの信認を担保に置いたのである。
通貨改革を主導したのはヒャルマル・シャハトである。11月12日に通貨問題担当特別委員に任命されたシャハトは、レンテンマルクの発行量を厳格に固定し、政府による安易な増発を封じた。同時に1924年1月までに予算均衡を達成し、財政規律の回復を内外に示した。その結果、わずか数週間のうちに発行された新通貨は、数ヶ月のうちに市場の信頼を取り戻し1924年8月には金本位制に裏付けられたライヒスマルクへと引き継がれていった。
この急速な信用回復が示すのは、貨幣の信用が固定的な実体ではないという事実である。制度・規律・人事といったガバナンスの構造が信頼に値すると判断された瞬間、貨幣という名の社会的契約は驚くほど早く再建されうる。崩壊も再建も、ともに貨幣が「モノ」ではなく「制度」であることの両面なのである。
同様の教訓は、ドイツに限られない。ジンバブエは2000年代、自国通貨ジンバブエ・ドルを発行しながら、土地改革による生産基盤の崩壊と放漫財政によって、最終的に自国通貨そのものを放棄するに至った。ベネズエラもまた、石油収入への依存と財政規律の欠如から、ボリバルの価値が実質的に崩壊した。いずれも自国通貨を発行する主権国家でありながら、その信用を維持できなかった事例である。
共通するのは、通貨危機の引き金が「自国通貨か否か」という制度形式ではなく、財政運営の持続可能性への社会の疑念だったという点である。自国通貨は財政破綻への免罪符ではない。それは信用を維持するための必要条件の一つに過ぎず、十分条件ではない。
日本は国債を自国通貨建てで発行し、日本銀行および国内の銀行・生命保険・年金基金等が主たる引き受け手となってこれを消化している。財務省の集計によれば、2026年第2四半期時点で国債(国庫短期証券を除く)の保有者内訳は、日本銀行46.7%、民間銀行等45.4%、家計甧6.0%、海外7.9%であり、国内保有比率はおよそ9割に達する。この点で、対外債務に依存し破綻に至ったドイツや、外貨不足から自国通貨を事実上放棄せざるを得なかったジンバブエ・ベネズエラと日本を、単純に同列に論じることはできない。
政府債務残高の対 GDP比は、2020年のコロナ禍対応の大規模財政出動により258.4%まで急上昇した後、 2024年236.1%、2025年229.6%、2026年226.8%と緩やかな低下傾向にある。ただしこの改善は、歳出の実質的な圧縮によるものというより、物価上昇を伴う名目GDPの拡大による分母効果の寄与が大きい点には留意が必要である。
金融政策の局面も転換しつつある。日本銀行は2026年6月の金融政策決定会合で政策金利を1.0%へ引き上げ、国債買入れの段階的な減額を継続する方針を示した。長期金利は上昇基調にあり、3%到達も視野に入ってきたとの見方もある。これは、超低金利を前提に国債の利払い負担を抑えてきた従来の財政運営の枠組みが、正常化局面で相応の調整圧力にさらされることを意味する。
財政収支の規律面でも、事情は単純ではない。2026年度当初予算は、税収増(83.7兆円、前年度比5.9兆円増)や診療報酬の物価連動、教育無償化・防衛費増額等の既定方針を反映しつつ、政策的経費が税収等を上回らない、いわゆる基礎的財政収支(プライマリーバランス)の黄字を28年ぶりに計上した。しかしこれは当初予算・一般会計・国のみという限定された基準に基づくものであり、利払費は市場実勢を上回る想定金利(3%)で見積もられているなど、決算ベースでの達成を保証するものではない。さらに2026年11月には、単年度ごとのプライマリーバランス達成状況を確認するという従来方針が取り下げられ、複数年単位での評価へと見直された。これを財政健全化方針の転換とみるか、より柔軟な運営への移行とみるかは論者によって評価が分かれるが、少なくとも財政規律の指標が形骫化しつつあるとの懸念は、専門家の間で広く共有されている。
本稿が辿ってきた表券主義やチャータリズムの理論が一貫して教えるのは、自国通貨への信用を決するのは「発行主体が国家であること」自体ではなく、国家の将来の財政能力と規律への信頼だという点である。人口減少と高齢化により社会保障給付が構造的に拡大を続けるなか、国内貯蓄が国債消化の受け皿であり続けられるかどうか、そして金利正常化局面において利払い負担の増大に財政規律が耐えられるかどうかは、これまでのように自明の前提とはみなせなくなりつつある。自国通貨を発行できるという事実だけで安心することを、本稿の分析は支持しない。同時に、それは不可避の崩壊を告げるものでもない。税収と支出の均衡、中央銀行の独立性と信認、そして財政指標の実質的な意味を、都度確認し続ける不断の作業の中にしか、自国通貨への信用は存在しないのである。
クナップの表券主義は、貨幣が国家の強制力(税)によって基礎需要を作られている以上、貨幣の信用は国家の存在そのものと不可分であることを教える。だが同時に、その国家の強制力を支える財政基盤自体が崩壊するとき、貨幣の信用も共に崩壊する。つまり自国通貨への信用とは、国家の財政運営に対する社会の信認を体現したものであり、その信認は法制度や主権の存在だけでは自動的に保証されない。それは毎年、毎回の財政運営の積み重ねによって日々再生産されなければならない、動的で脆弱な信頼なのである。
1923年のドイツ国民が目の前で体験したのは、自分たちの貯蓄や年金が数ヶ月で紙屑同然に化すという、貨幣が制度であることの極限の実例であった。しかし同時に、3週間のうちに発行されたレンテンマルクが数月で信用を回復させたという事実は、信用が固定的な実体ではなく、制度・規律・人事といったガバナンスの構造が信頼できると判断された瞬間に、契約としての貨幣はすぐさまに再建できることも共に示している。自国通貨への信用とは、この両面——崩壊の可能性と再建の可能性——を常に内包した、財政と金融と社会の三位一体の動的な帰結である。
日本は自国通貨で国債を発行し、国内の銀行・年金基金等の国内貯蓄を動員して消化しているという意味でドイツ・ジンバブエ・ベネズエラのいずれとも一直線には比較できない。しかし、本稿が読み取ってきた経済理論(財政理論やチャータリズム)は、自国通貨の信用を決するのは発行主体が国家であること自体ではなく、国家の将来の財政能力と規律への信頼であると一貫して主張する。この意味で、人口構造や財政リスクに対する議論は、自国通貨を発行できるという事実だけで安心することを本稿の分析は支持しない一方で、不可避の崩壊を告げるものでもない。都度の税収と支出のバランス、中央銀行への信頼、そして国内・対外の財政需要の構造を途切れなく確認する作業の積み重ねでしか、自国通貨への信用は守れないというのが、ドイツから得られる最も異論のない結論である。
├
├
├
├
TOPへ
├
├
├計量計測データバンク ニュースの窓 目次
├
2026-09-20-news-459-materia-content-collection-of-metrology-databank-459-
「計量計測データバンク」サイトマップ
measure and measurement data bank of saite map