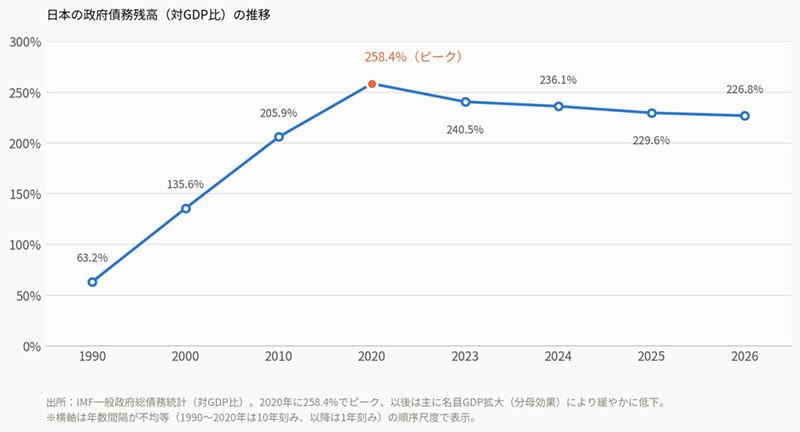
日本国政府債務残高対GDP比の推移。政府債務残高の対GDP比も、2020年の258.4%をピークに2024年236.1%、2025年229.6%、2026年226.8%と緩やかに低下している。ただしこの改善は歳出圧縮というより、物価上昇を伴う名目GDP拡大による分母効果に負うところが大きい。
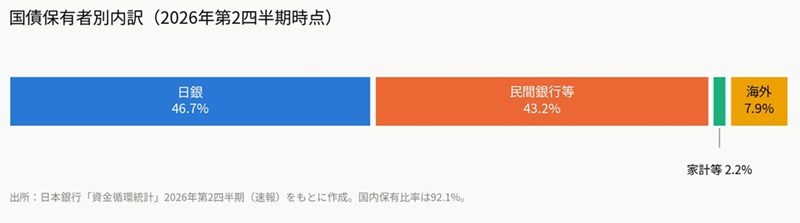
日本国国債保有者別内訳2026年。
「計量計測データバンク」サイトマップ measure and measurement data bank of saite map
計量計測データバンク ニュースの窓-459-
|
計量計測データバンク ニュースの窓-459-
├
├計量計測データバンク ニュースの窓-459-第一次大戦後ドイツのハイパーインフレーションと自国通貨の信用失墜—貨幣経済・資本主義経済における自国通貨の意味を経済理論から解明する—@横田俊英 2026年9月21日
├
· @横田俊英
第一次世界大戦後のドイツでは、1914年から1923年にかけて物価が天文学的な水準まで上昇し、自国通貨マルクは最終的に紙屑同然の価値しか持たなくなった。しばしば「物価は1000倍以上に高騰した」と語られるが、実際の上昇率はその比ではなく、後述するように戦前を基準にして1兆倍を超える規模に達した。この現象は単なる物価現象としてではなく、貨幣経済および資本主義経済における「自国通貨」というものが本来何を意味するのか、そして紙幣という無担保の信用証書に対する社会の信用がどのようにして崩壊するのかという、経済理論上の根本問題を照らし出す事例として、繰り返し研究の対象とされてきた。
貨幣は金や銀のような実物資産ではなく、多くの場合それ自体に使用価値を持たない紙片あるいは電子データにすぎない。それが日々の取引で受け取られ、貯蓄の手段として保持され、契約や税の単位として用いられるのは、その貨幣を発行する国家および中央銀行、そしてそれを取引相手として受け入れる社会全体に対する「信用」が存在するからである。ドイツのハイパーインフレーションは、この信用が国家自身の政策によって内側から掘り崩されていく過程を、歴史上最も鮮明な形で見せてくれる。
本稿の目的は、次の二点を明らかにすることにある。第一に、1914年から1923年にかけてドイツで実際に何が起きたのかを、賠償金問題、ルール占領、財政赤字、通貨発行という具体的な経緯に即して確認すること。第二に、なぜ紙幣という制度がここまで急激に信用を失い得るのかを、貨幣数量説、ケーガンのハイパーインフレーション需要モデル、合理的期待理論、財政理論(FTPL)、そして信用貨幣論・表券主義(チャータリズム)という複数の経済理論の視点から解き明かすことである。この作業を通じて、貨幣経済と資本主義経済における自国通貨の意味、すなわち自国通貨とは国家の財政運営に対する社会の信認を体現した制度であるという命題を論証したい。
以下、第二節でドイツ・ハイパーインフレーションの歴史的経緯を数値とともに概観し、第三節で貨幣経済・資本主義経済における自国通貨の理論的位置づけを論じる。第四節では紙幣への信用が失墜する経済現象そのものを主要な経済理論によって説明し、第五節でドイツの事例をその理論枠組みに即して再検討する。第六節では信用貨幣論・表券主義の観点から考察を補い、第七節で現代のハイパーインフレーション事例との比較と教訓を示し、第八節で結語とする。
ドイツ帝国は第一次世界大戦(1914〜1918年)の戦費を増税ではなく国債発行で調達し、開戦と同時に金本位制を停止した。この段階で、マルクの裏付けとなっていた金との固定相場関係は事実上消滅し、国債は1918年時点1560億マルクに達していた。戦後、1921年5月のロンドン会議では賠償額が1320億金マルクと確定され、このうちA・B券だけで500億マルクを現金や石炭、木材などの現物で即時に支払うことが求められた。この賠償金はドイツ国民に不当な重荷として受け取られ、後のドイツ政府の支払い拒否・支払い遅延と、それに対するフランス・ベルギーの強硬な対応の伏線となった。
下表はマルクの対ドル相場の推移を、主要な出来事とともに整理したものである。
|
時期 |
1ドルあたりのマルク相場 |
主な出来事 |
|---|---|---|
|
1914年(開戦前) |
4.2マルク |
金本位制停止、第一次世界大戦開戦 |
|
1918年(大戦終結) |
7.9マルク |
ドイツ革命、ヴェルサイユ共和国発足 |
|
1919年末 |
48マルク |
ヴェルサイユ条約締結 |
|
1921年前半 |
約90マルク(比較的安定) |
5月、ロンドン会議で賠償額1320億金マルクが確定 |
|
1922年半ば |
320マルク |
8月以降、ライヒスバンク総裁ハヴェンシュタインが外国通貨をどのような値でも買い支え、ハイパーインフレの遠因となった |
|
1922年12月 |
7,400マルク |
実質的にハイパーインフレ入り |
|
1923年1月 |
— |
フランス・ベルギー軍がルール地方を占領、ドイツ政府は消極的抵抗を呼び掛け |
|
1923年11月 |
約4兆1,000億マルク |
経済崩壊の頂点 |
|
1923年11月15日〜20日 |
新レンテンマルク1=旧マルク1兆 |
通貨改革によりハイパーインフレは急速に収束した |
生活費指数でも崩壊の速度は確認できる。1922年6月に41だった指数は同年12月に685と、半年で約17倍に上昇した。1922年末に160マルクだったパン一本の価格は、1923年末には2,000億マルクに達した。実質所得は1913年水準のほぼ半分へと毀損し、失業率は23%に達し、各地でパン暴動が発生した。
ハイパーインフレを直接加速させたのが、財政赤字の中央銀行ファイナンス(マネタイズ)である。1921年頃から国民が国債を買い支えなくなると、ライヒスバンク(ドイツ中央銀行)が事実上唯一の買い手となった。1921年12月から1922年7月の間に、中央銀行が抱える国内手形は9億2,200万マルクから66億マルクへと616%も増加した。1922年5月の時点で、政府収入のうち税収はわずか21%にすぎず、残る90%前後は大蔵省が大蔵券をライヒスバンクに売り、見返りに刷られたばかりの新マルクを受け取ることで調達されていた。1923年には国立印刷局のほか130社以上の民間印刷会社が動員され、コストを削るため紙幣の一面にしか印刷しないという末期症状さえ見られた。
1923年1月、フランスとベルギーの両国軍は賠償支払いの遅延を理由に工業地帯ルールを占領した。ドイツ政府は武力ではなく「消極的抵抗」を呼び掛け、ルールの工場・鉱山労働者にストライキを呼びかけ、その生活資金を国庫から支払いつづけた。この資金はここでも印刷機を回すことで調達され、ハイパーインフレは1923年後半に最終盤へと入った。
事態の収束は、政治と通貨の両面から同時に図られた。1923年10月15日に新設のドイツ・レンテン銀行が設立され、同年11月12日にヒャルマル・シャフト(Hjalmar Schacht)が通貨コミッショナーに任命され、同11月15日に新通貨レンテンマルクが導入された。1レンテンマルクは旧マルク1兆に固定して交換され、対ドル相場も戦前と同じく1ドル=4.2レンテンマルクに固定された。レンテンマルクは金ではなく、農地や事業用不動産を抵当とする32億金マルク相当の抵当権で裏付けされ、発行量を厳密に一定に縮小したことで人々の信用を取り戻した。さらに1924年8月には本格的な法定通貨ライヒスマルクが導入され、同年のドーズ案により賠償支払い方式も大幅に見直され、ドイツはようやく通貨安定と財政規律を回復させた。
ここで重要なのは、ハイパーインフレが単に「お金を刷った」から起きたのではなく、賠償金という外部制約、国内の政治的合意の不安定、そして財政を支える自前の税基盤の脆弱さという三重の制約が重なり、最後の手段として中央銀行による財政ファイナンスが選ばれたという構造的な進行であったという点である。この構造は、次節以降で論じる経済理論による説明の基礎となる。
貨幣は一般に交換の媒介、価値の尺度(価格計算の単位)、価値の貯蓄手段という三つの機能を持つと整理される。このうち、資本主義経済を成り立たせているのは第一に価値尺度としての機能である。企業は自社の価格を計算し、資本を評価し、契約を結び、将来の収支を貨幣単位で見積もる。資本主義的合理性の基礎には、貨幣単位の安定性が不可欠である。貨幣の価値が予測不可能になれば、企業は長期の投資計算や価格設定を行えなくなり、資本主義経済の根幹である計算可能性(calculability)自体が失われる。
現代の貨幣は金や銀といった実物によって裏付けされた商品貨幣ではなく、発行主体(国家・中央銀行)の信用を基礎とする信用貨幣である。この意味で、自国通貨という存在は単なる交換手段ではなく、国家と国民の間で交わされるひとつの契約であるといえる。国家は自らの発行する貨幣で税を取り、公役人の給与を支払い、国債を発行する。国民はその貨幣で所得を受け取り、資産を貯蓄し、将来の生活を計画する。この双方向の信頼関係が成り立つ限りにおいてのみ、自国通貨は機能する。
金本位制は、この信頼関係に外部の定錨を埋め込む仕組みであった。中央銀行は発行する紙幣を一定の金と交換する義務を負い、それによって発行量に自律的な上限が課されていた。ドイツが1914年に金本位制を停止したという事実は、単に一つの会計上の手続きではなく、自国通貨の価値を外部の定錨(金)から国家自身の規律と信頼へと全面的にゆだねたことを意味した。以後のドイツマルクの価値は、もっぱらドイツ国家の財政規律と中央銀行の客観性という、実体のない制度的信頼のみに依存することとなった。
ここに、資本主義経済と自国通貨とのあいだにあるひとつの構造的な緊張が浮かび上がる。資本主義経済は市場による自己調整を基本原理とする一方で、その市場を支える共通の計量単位である貨幣の発行だけは、国家という中央集権的主体の独占事業である。つまり自国通貨とは、市場経済の根幹を国家が担っているという、資本主義と国家との本質的な接面なのである。国家の財政が健全であれば、この接面は意識されにくい。しかし財政が破綻するとき、国家は自らの発行する貨幣を財政赤字の最後の穴埋めとして使わずにいられない誘惑にさらされる。重い戦時債務と重い賠償金に見舞われたドイツは、まさにその典型であった。
ケインズ(Keynes)は『貨幣論』(A Treatise on Money, 1930)の中で、現代国家の貨幣はすでに商品ではなく「国家の造作物」(a creature of the State)であると断じた。何を選択的に法定通貨と定めるか、その表記をどのように調節するかを国家が決められるという意味で、貨幣は本質的に主権の作用である。だがその主権的作用は、同時に財政規律と中央銀行の自律を伴わなければ、即座に自前を侵食する刃となる。自国通貨を発行できるという主権は、同時にその信用を自己の手で壊すこともできるという、自破的な可能性を内包している。ドイツ・ハイパーインフレーションは、まさにこの可能性が現実化した事例であった。国家は自らの主権の一部である発行権を行使しつづけたが、その行使の代償として、自国通貨を支えていたもう一つの主権——国民の信頼——を段階的に失っていった。
さらに資本主義経済は、財やサービスの交換だけではなく、債権・債務関係を時間軸に沿って複雑に積み上げる信用経済である。銀行預金、債務、年金、保険、賃金、市場金利——これらすべては自国通貨で計算し将来に実現されることを前提として初めて成り立つ。したがって自国通貨への信用が失われるということは、単に消費財の価格が上がるという事態を超えて、資本主義経済を支える契約と信用の体系全体が機能不全に陥ることを意味する。ドイツでは年金生活者や債権者、銀行預金者が資産の実質価値をほぼ完全に失い、中産階層の中核をなした資本主義の基盤が、ホワイトカラーを含めて大きく毀損されていった。これは後のナチズムの台頭をもたらした一因としてしばしば指摘される点である。
ハイパーインフレーションを最も基礎的に説明するのは、アーヴィング・フィッシャー(Irving Fisher)によって体系化された貨幣数量説である。その基本式は以下のとおり。
MV=PTここでMは貨幣供給量、Vは貨幣の取引速度(一定期間に貨幣が何回取引に使われるか)、Pは一般物価水準、Tは実質取引量(実質カネを反映)を表す。VとTが短期的には比較的安定と仮定するなら、貨幣供給Mの増加はやがて一般物価Pの上昇に展開する。ハイパーインフレーションの場合、ライヒスバンクの割引手形保有量が数百パーセント規模で膨張したMの動きは、Pの動きとほぼ一致している。しかし数量説だけでは、なぜV(取引速度)がハイパーインフレ期には急激に上昇し、物価上昇をもともとのMの増加以上に加速させるのかを説明できない。その空白を埋めるのが、期待の役割に注目した貨幣需要理論である。
フィリップ・カガン(Phillip Cagan)は1956年の論文「ハイパーインフレーションの貨幣的ダイナミズム」(The Monetary Dynamics of Hyperinflation)で、ドイツを含む欧州の数々のハイパーインフレ事例を分析し、実質貨幣需要(実質貨幣残高)は期待インフレ率の上昇に対して指数的に減少するというモデルを提唱した。その基本形は以下のとおりである。
mt-pt=-α(Etpt+1-pt)
ここでmtは対数貨幣量、Ptは対数一般物価、右辺は期待インフレ率である。α(アルファ)は期待インフレに対する実質貨幣需要の感度である。この式の含意は深い。人々は貨幣を保有する限り、その購買力が時間とともに消えていくことを知っている。したがって期待インフレ率が上昇すると、人々は可能な限り早く貨幣を手放して実物や外貨に交換しようとする(貨幣からの逃避、flight from money)。これは貨幣の取引速度Vを上昇させ、同じMの増加でもより大きなPの上昇をもたらす。さらに重要なのは、このモデルが自己実現的に自己を増幅する仕組みを内包していることである。期待インフレの上昇→実質貨幣需要の減少(Vの上昇)→同量Mでより大きなPの上昇→さらなる期待インフレの上昇という悪循環が、マルクの最終局面で現実に見られたものである。実際、1923年後半のドイツでは、人々は給料を受け取ると即座に商品や外貨へ交換し、一日に数回の支払いを行う企業も現れたと記録されている。これは実質貨幣需要の崩壊が先行し、物価上昇をさらに加速させた典型例である。
名目金利iと実質利子r、期待インフレ率πeの関係を表すフィッシャー方程式は以下のとおりである。
i≈r+πe[註] ≈ (アプロクシマテリー・イコール):ほぼ等しい(海外や数学でよく使われる。筆者)
ハイパーインフレ下ではπeが極大となり、利子や貸出といった通常の金融政策の経路が機能不全に陥る。人々は合理的期待(rational expectations)を形成し、中央銀行が財政赤字を埋めるために印刷を依存している限りその印刷は終わらないと学習する。この学習はすなわち、人々は目の前の物価だけではなく、国家の財政・金融レジーム全体の信頼性を評価して行動するということである。ここに至って、紙幣への信用失墜という現象は、単なる会計上の現象ではなく、国家・中央銀行のガバナンスに対する集合的な信頼評価の結果であることが明らかになる。
トーマス・サージェント(Thomas Sargent)とニール・ウォレス(Neil Wallace)は1981年の論文「不快なマネタリストの算術」(Some Unpleasant Monetarist Arithmetic)において、財政赤字を国債発行でも増税でも埋められない場合、中央銀行による貨幣発行(マネタイズ、紙幣印刷による赤字の充当)でしか支えられないことを論じた。たとえ目先で金融を引き締めても、将来のいずれかの時点でこの財政ファイナンスが避けられないことを論じた。財政と金融の間には一種の予算制約(intertemporal government budget constraint)が成り立ち、財政が自己規律を失えば、金融が応じて損失を吸収させられるという命題である。1920年代のドイツはこの命題を極限まで実証した。1922年5月時点で政府収入の21%しか税収で調達できていないという事実は、残る90%前後が実質上中央銀行の貨幣発行によってファイナンスされていたことを意味し、財政の貨幣化とも呼べる事態が進行していた。
財政理論(Fiscal Theory of the Price Level, FTPL)は、一般物価水準は単に貨幣供給量によって決まるのではなく、国家の将来の財政収支の実際価値と現在の名目債務の重さとのバランスで決まると主張する。すなわち、人々が国家が将来に財政支出の削減や増税を行えないと判断すれば、現在の名目債務の実質価値を引き下げるべく、一般物価水準が上昇する。ドイツのケースに当てはめれば、賠償金という固定的・外部強制的な財政需要と、自前の税基盤ではそれを埋められないという構造的不整合が、将来の財政収支の実質価値への不信を与え、それが現在の一般物価水準へと前倒して反映されたと解釈できる。これは単なる貨幣発行量の問題を超えて、国家の財政能力そのものに対する不信の問題として貨幣崩壊を捉えることを可能にする。
サージェントは1982年の論文「四つの大インフレの終焉」(The Ends of Four Big Inflations)で、ドイツを含む戦間欧州の四つのハイパーインフレ(ドイツ、オーストリア、ハンガリー、ポーランド)が、いずれも緩やかな金融引き締めではなく、財政・金融レジームの不連続的な制度転換(regime change)によって一気に収束したという事実を示した。レンテンマルクの導入は、単に新しい紙幣を刷ったというだけの出来事ではなく、(a)中央銀行による政府への安価な販売を厳密に制限するのと引き換えに財政の楽観的支出を断ち切る、(b)発行量を厳密に固定して信用を回復させる、(c)シャフトという個人の信頼を得た実務家に一定の自主性を与えるという、制度と人事とガバナンスを一体として取り替えることで、国民の期待形成パターンを一気に切り替える作業であった。逆にいうと、ハイパーインフレは微調整では収束できない。都度の金融引き締めは、財政の構造自体が変わらない限り、一時的な損失にすぎないと人々に学習されてしまい、期待を変えるには不十分だからである。
この観点に立てば、ドイツハイパーインフレの本質は「お金を刷りすぎた」という単純な量的過剰ではなく、賠償金という外部制約、国内の政治的残存能力(増税や支出削減を国民に受け入れさせる能力)の欠如、そして中央銀行の財政への従属という三重の制度的欠陥が重なった結果として理解すべきである。紙幣への信用は、最終的には国家の財政・金融制度全体の信頼性への判断に帰する。
このときドイツの経済学者クナップ(Georg Friedrich Knapp)は、ドイツのハイパーインフレより18年前の1905年、『国家貨幣論』(Staatliche Theorie des Geldes)を発表し、貨幣の価値は金や銀といった実物の商品価値に依存するのではなく、国家が法制度(charta)として付与する信用であるという「表券主義」(Chartalism)を体系化した。この理論は、金本位制を自明の前提としていた19世紀末の主流経済学に対する根本的な問い直しであった。チャータリズムの要論は、国家が自らの財政収支(税の取り立てと支出の支払い)の両方を特定の貨幣単位で行うことで、その貨幣に対する国民の需要を人工的に創造するというものである。税金をその貨幣でしか支払えない以上、国民は必ずその貨幣を確保しなければならず、この強制力が貨幣に対する基礎的な需要を保障する。
しかしこの固さは、同時に逆方向の脆弱性を内包する。国家の税収基盤自体が実質上崩壊し、収入の21%しか税で調達できないという異常事態に至れば、「税を支払うために必要だからこの貨幣を持つ」というチャータリズム的な需要の基盤も相対的に弱まる。さらに、国家が自らの財政支出のためにより大量の貨幣を発行すればするほど、国民はその貨幣を保持することのリスクを高く評価するようになる。ここに、チャータリズムが前提とする「国家の強制力」と、数量説が前提とする「市場の評価」との間で、貨幣の運命を決するせめぎ合いが生じる。ドイツの事例は、国家の強制力(法定通貨という地位)だけでは貨幣の価値を支え切れなくなったことを示している。市場の取引相手がその貨幣を拒否しはじめると、法律上の法定通貨でありながらも実質的には取引から排除されていく。ドイツの小売商が石炭や木材などの実物を介して取引を行い、地方都市が自らの非常貨幣(Notgeld)を発行して取引を代行したことは、国家の発行するマルクへの信用が地域ベースで失われつつあったことを物語っている。
一方でクナップの表券主義は、信用の回復がなぜ可能だったかも説明する。レンテンマルクは金による裏付けを持たないにもかかわらず、発行量を厳密に固定し、新しい中央銀行組織が財政の収支ファイナンスを拒否するという新たな制度的リミットを採用した。これは国家の強制力という表券主義的基礎を、自律的な発行規律という新しい信頼の根拠で補完した例といえる。現代貨幣理論(Modern Monetary Theory, MMT)は、この表券主義を現代に継承する議論として2000年前後から注目されてきたが、ドイツの事例は自国通貨を発行できるという主権が、自動的に財政制約からの自由を保証するわけではなく、外部制約(賠償金)や内部の政治的制約が重なるとき、その主権が信用失墜を避ける保証にはならないことを示す、現代にとっても重要な歴史的事例である。
ドイツの事例は歴史的一回限りの奇想ではない。同様の構造——財政赤字の中央銀行・マネタイズと、それに対する信用の崩壊——は、現代にも繰り返し発生している。ジンバブエでは2007年から2009年にかけてハイパーインフレが進行し、2008年11月のピーク時には月次インフレ796億%、年次では8.97×10^22%に達し、1ドル=26億ジンバブエドルという相場となった。2009年4月には自国貨幣の発行を停止し、米ドルを中心とする外国貨幣への実質的な主権移譲(ドル化)を選択した。これは、自国通貨への信用を回復する道が、しばしば自国通貨を発行する主権をいったん放棄することでしか確保できないという、ドイツのレンテンマルク改革とは別の、より極端な収束の形を取った。ベネズエラでも同様に、石油収入への極端な依存と政治的混乱を背景にした財政赤字の中央銀行ファイナンスが、数千%台のインフレをもたらした。
これらの事例から引かれる教訓は、少なくとも三点に集約できる。第一に、中央銀行の財政からの制度的自立性は、自国通貨の信用を保つ上での実質的な防壁である。中央銀行が政治の短期的圧力から切り離されていない場合、財政赤字のマネタイズへの圧力は常に強まる方向に作用する。第二に、外部制約(ドイツの賠償金、ジンバブエの土地改革に伴う農業崩壊と外貨不足)は、国内の財政規律を一気に弱める強制力を持つ。第三に、回復の道は緩やかな金融引き締めではなく、制度・人事・ルールを一体として取り替える「レジーム転換」を必要とすることが多い。
日本に対する含意についても、本比較は一定の示唆を与える。日本は自国通貨で国債を発行し、国内の銀行・年金基金等の国内貯蓄を動員して消化しているという意味でドイツ・ジンバブエ・ベネズエラのいずれとも一直線には比較できない。しかし、本稿が読み取ってきた経済理論(財政理論やチャータリズム)は、自国通貨の信用を決するのは発行主体が国家であること自体ではなく、国家の将来の財政能力と規律への信頼であると一貫して主張する。この意味で、人口構造や財政リスクに対する議論は、自国通貨を発行できるという事実だけで安心することを本稿の分析は支持しない一方で、不可避の崩壊を告げるものでもない。都度の税収と支出のバランス、中央銀行への信頼、そして国内・対外の財政需要の構造を途切れなく確認する作業の積み重ねでしか、自国通貨への信用は守れないというのが、ドイツから得られる最も異論のない結論である。
本稿では、第一次世界大戦後のドイツで発生したハイパーインフレーションを手がかりに、自国通貨という制度の本質と、その信用が失われるメカニズムを複数の経済理論の側面から検討してきた。得られた見地を改めて統合すれば、以下のようにまとめられる。
第一に、自国通貨とは商品ではなく制度である。それは国家と国民の間で取り交わされる双方向の信頼契約であり、資本主義経済の計算可能性と契約の安定性を基礎から支える。金本位制はこの契約の外部に定錨を置く仕組みだったが、それが失われた後の世界では、自国通貨の価値はもっぱら国家自身の規律と信頼に依存する。第二に、紙幣への信用失墜は、貨幣数量説が示す単純な発行量の過剰だけではなく、ケーガンが定式化したように、期待インフレに対する実質貨幣需要の崩壊という自己実現的なプロセスである。第三に、その自己実現的プロセスを発動させるせめぎ合いは、サージェントとウォレスが論じたように、財政が自己規律を失い、中央銀行が最後の財政調達手段として利用されるときに発生する。第四に、このような下降スピードを反転させるのは、小幅な金融引き締めではなく、制度と人事と規律を一体として交代させるレジーム転換であることが、ドイツのレンテンマルク改革やジンバブエのドル化などから共通して確認できる。
さらに、クナップの表券主義は、貨幣が国家の強制力(税)によって基礎需要を作られている以上、貨幣の信用は国家の存在そのものと不可分であることを教える。だが同時に、その国家の強制力を支える財政基盤自体が崩壊するとき、貨幣の信用も共に崩壊する。つまり自国通貨への信用とは、国家の財政運営に対する社会の信認を体現したものであり、その信認は法制度や主権の存在だけでは自動的に保証されない。それは毎年、毎回の財政運営の積み重ねによって日々再生産されなければならない、動的で脆弱な信頼である。
1923年のドイツ国民が目の前で体験したのは、自分たちの貯蓄や年金が数ヶ月で紙屑同然に化すという、貨幣が制度であることの極限の実例であった。しかし同時に、3週間のうちに発行されたレンテンマルクが数月で信用を回復させたという事実は、信用が固定的な実体ではなく、制度・規律・人事といったガバナンスの構造が信頼できると判断された瞬間に、契約としての貨幣はすぐさまに再建できることも共に示している。自国通貨への信用とは、この両面——崩壊の可能性と再建の可能性——を常に内包した、財政と金融と社会の三位一体の動的な帰結であると結論して本稿を閉じたい。
├
├マルクスの貨幣生成論 片山貞雄 https://dl.ndl.go.jp/view/prepareDownload?itemId=info%3Andljp%2Fpid%2F8732765&contentNo=1
├貨幣(一橋大学 ファイナンス用語集)
貨幣とは、価値尺度機能、交換機能、価値貯蔵機能の3つの機能を持ち、商品取引における交換を媒介する手段として人々の間で広く受け入れられる一般受容性を持ち、流通するようになったものを意味する。歴史的には、石、貝などの自然貨幣、米、布、家畜、塩などの商品貨幣、金、銀などの貴金属が貨幣として用いられていたが、今日においては、現金通貨(紙幣と補助貨幣)と預金通貨(要求払い預金)が貨幣として用いられている。
├『経済学批判要綱』における貨幣論(二):貨幣の形 態諸規定の展開を中心として(九州大学学術情報リポジトリ)
https://api.lib.kyushu-u.ac.jp/opac_download_md/4403379/3101_p055.pdf
├マルクス貨幣論における貨幣の7つの機能
1、価値の尺度(Wertmaß)すべての商品の価値を一定の金量(労働の社会的化身)によって表現する機能。
2、価格の度量標準(Maßstab der Preise)金自体の物理的な重量単位(オンスやグラムなど)を価格表示の基準として固定する機能。
3、流通手段(Zirkulationsmittel)商品の交換(売買、W–G–W)を仲立ち・媒介する機能。
4、流通手段の代理物(鋳貨・紙幣)金そのものではなく、その象徴や代用品として流通を補助・代行する機能。
5、蓄蔵貨幣(Schatzbildung)流通から離脱し、金や銀として富そのものを蓄える機能。
6、支払手段(Zahlungsmittel)商品の引き渡しと代金の決済(掛け売りなど)が時間的にずれた際、後から債務を清算する機能。
7、世界貨幣(Weltgeld)国内流通の枠を超え、国際間の決済や購買、富の絶対的実現形態として機能する世界市場での姿。
├
├
├人事消息 | THE SEN-I-NEWS 日刊繊維総合紙 繊維ニュース
├経済産業省 | THE SEN-I-NEWS 日刊繊維総合紙 繊維ニュース
├計量計測データバンク ニュースの窓 目次
├
2026-09-20-news-459-materia-content-collection-of-metrology-databank-459-
「計量計測データバンク」サイトマップ
measure and measurement data bank of saite map